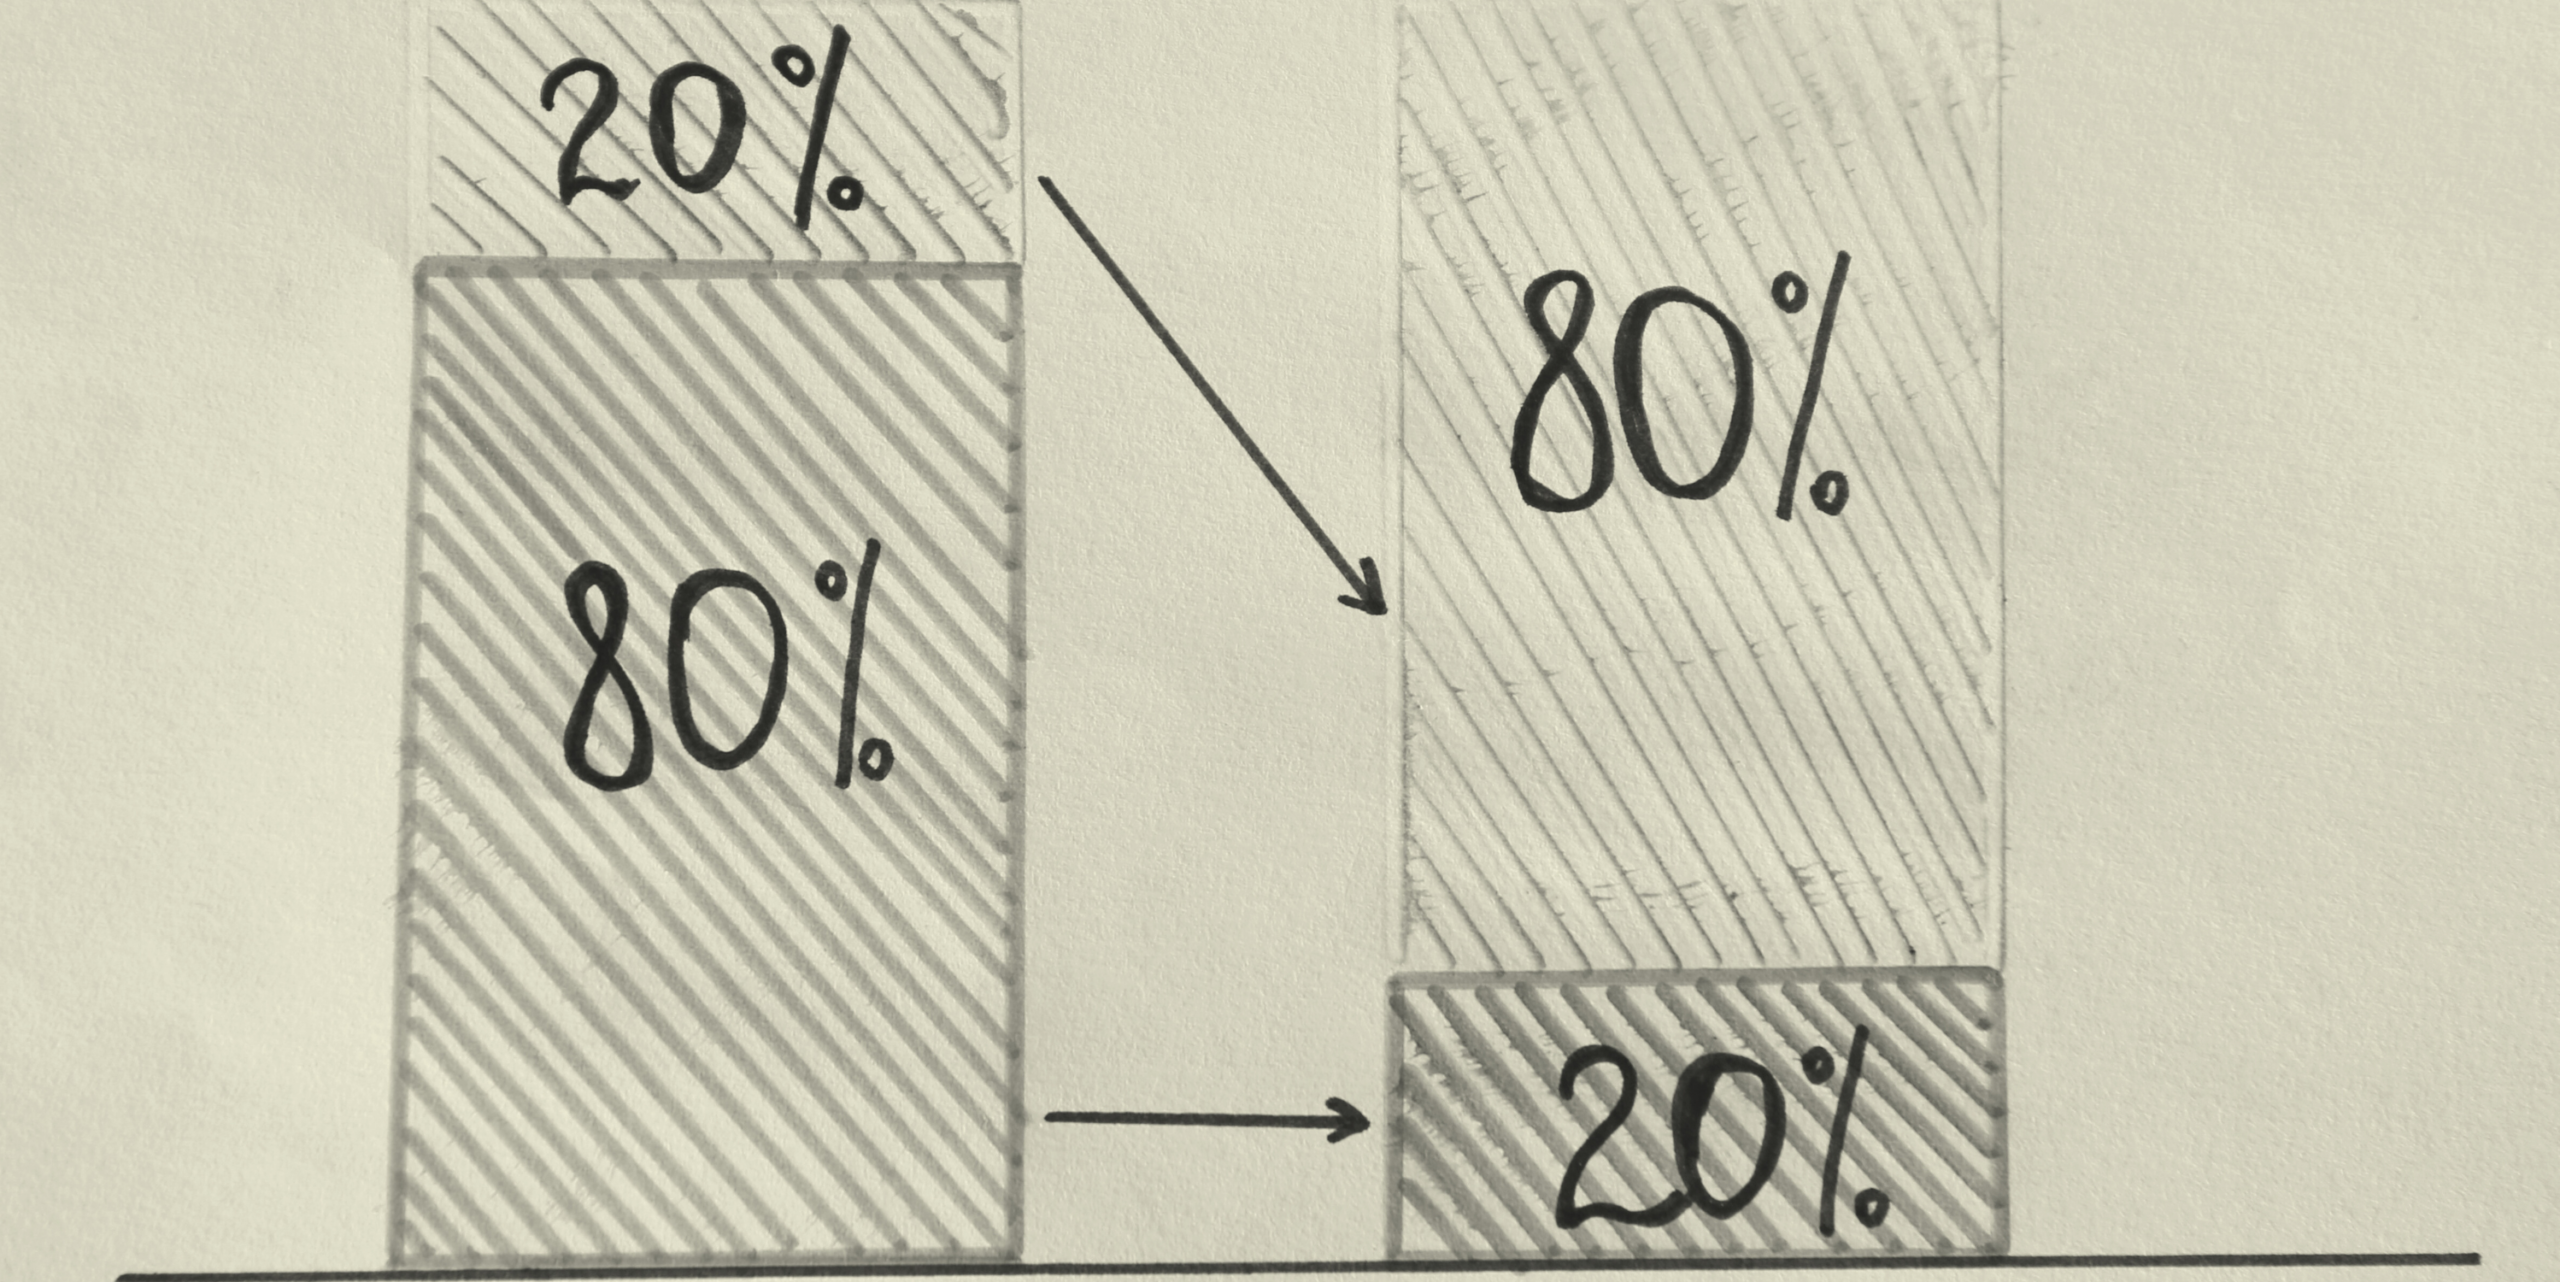
Le Pareto aide à voir où se concentre la dépense. Il ne dit pas, à lui seul, où se trouve le risque. Une analyse utile commence par un calcul propre et se termine par un arbitrage qui tient compte des usages, des dépendances et des impacts.
Pour construire un Pareto Achats, agrégez les dépenses à une maille définie, classez les montants décroissants et calculez leur part cumulée. Les classes ABC utilisent des seuils choisis et documentés. Le ratio 80/20 est un repère, pas une proportion à imposer aux données.
Dépense et criticité : deux lectures complémentaires
La famille A concentre 50 %
Elle mérite une analyse des conditions et du besoin.
La famille E peut bloquer l’activité
Son faible montant ne mesure pas le coût d’une rupture.
Nettoyer la donnée avant de classer
Définissez une période, une devise et un périmètre : factures ou commandes, HT ou TTC, entités incluses, avoirs et écritures exclues. Rapprochez les fournisseurs et les familles avec une règle documentée. Un fournisseur présent sous trois noms peut fausser le classement ; un regroupement abusif peut aussi masquer une dépendance à un site.
Choisissez la maille qui répond à votre question. Un Pareto fournisseurs éclaire la concentration du panel ; un Pareto familles aide à organiser le portefeuille ; un Pareto références peut éclairer la variété. Ces trois analyses ne sont pas interchangeables. Gardez la possibilité de revenir aux lignes sources.
Exemple chiffré de cumul et de classes ABC
| Famille | Dépense | Part | Cumul | Classe illustrative |
|---|---|---|---|---|
| A | 50 000 € | 50 % | 50 % | A |
| B | 25 000 € | 25 % | 75 % | A |
| C | 15 000 € | 15 % | 90 % | B |
| D | 7 000 € | 7 % | 97 % | C |
| E | 3 000 € | 3 % | 100 % | C |
Dans cet exemple, les seuils sont appliqués à la valeur cumulée après chaque ligne. D’autres conventions incluent dans la classe précédente la ligne qui franchit le seuil. Choisissez une convention, notez-la et conservez-la pour comparer les périodes. L’objectif n’est pas d’obtenir artificiellement 80 % de dépense dans la classe A.
Calculer le Pareto dans un tableur
Après agrégation, triez les montants décroissants. La part d’une ligne est son montant divisé par le total du périmètre. Le cumul additionne les parts jusqu’à cette ligne. Vérifiez que le total est cohérent avec la source et que le dernier cumul vaut 100 %, hors écarts d’arrondi.
Traitez explicitement les valeurs négatives et les périodes incomplètes. Des avoirs rattachés à une année différente peuvent rendre l’interprétation délicate. N’effacez pas ces lignes pour obtenir un graphique plus propre. Expliquez leur traitement et conservez une piste permettant de réconcilier l’analyse avec les données financières.
La classe C ne signifie pas faible enjeu
Dans l’exemple, une pièce de la famille E peut immobiliser une machine. Ses 3 000 € ne mesurent ni le coût d’un arrêt ni le délai de qualification d’un remplacement. Elle peut donc devenir prioritaire alors qu’elle apparaît en fin du classement.
Croisez le Pareto avec les risques, les impacts RSE et les besoins des parties prenantes. L’automatisation de certaines petites dépenses peut être pertinente, mais elle n’exonère pas d’identifier les exceptions critiques. De même, une famille A n’impose pas automatiquement un changement de fournisseur : le marché et les performances actuelles doivent être examinés.
Faire du Pareto une entrée du Cube stratégique
La segmentation est une étape du Cube Impact³. Elle rend le portefeuille lisible avant l’analyse des criticités, le positionnement dans la matrice et la planification des projets. Le Pareto constitue donc une entrée de la stratégie, pas sa conclusion.
L’IA peut aider au rapprochement des libellés et à la proposition de familles ; les regroupements incertains demandent une validation. Le calcul du tri et des cumuls doit être reproductible. Réactualisez l’analyse quand la structure du portefeuille change et comparez les variations à périmètre constant pour comprendre ce qui a réellement évolué.
Pour approfondir votre prochain dossier
Poursuivez avec le Cube stratégique appliqué au portefeuille, la cartographie des risques. Ces ressources prolongent les points de méthode abordés ici et permettent de préparer les livrables suivants.
Questions fréquentes
Le Pareto Achats doit-il suivre exactement 80/20 ?
Non. La concentration dépend du portefeuille. Le calcul décrit les données observées ; il ne doit pas être forcé pour reproduire un ratio.
Quels seuils utiliser pour les classes ABC ?
Définissez des seuils adaptés à l’usage et une règle pour les lignes qui les franchissent. Les seuils illustratifs 80 % et 95 % ne sont pas une obligation.
Peut-on faire un Pareto par fournisseur ?
Oui, pour étudier la concentration du panel. Il répond à une question différente du Pareto familles ou références et demande des regroupements de données fiables.
Faut-il négliger la classe C ?
Non. Elle peut contenir des dépendances critiques. Différenciez les modes de gestion après croisement avec les risques, les impacts et les usages.


