Un fournisseur reçoit un questionnaire de 180 lignes. Il demande pourquoi ces informations sont nécessaires. Si la seule réponse est « pour la CSRD », le problème dépasse le formulaire : le besoin de reporting n’a pas été traduit en demande précise. Comprendre le passage de la NFRD à la CSRD aide à faire ce travail.
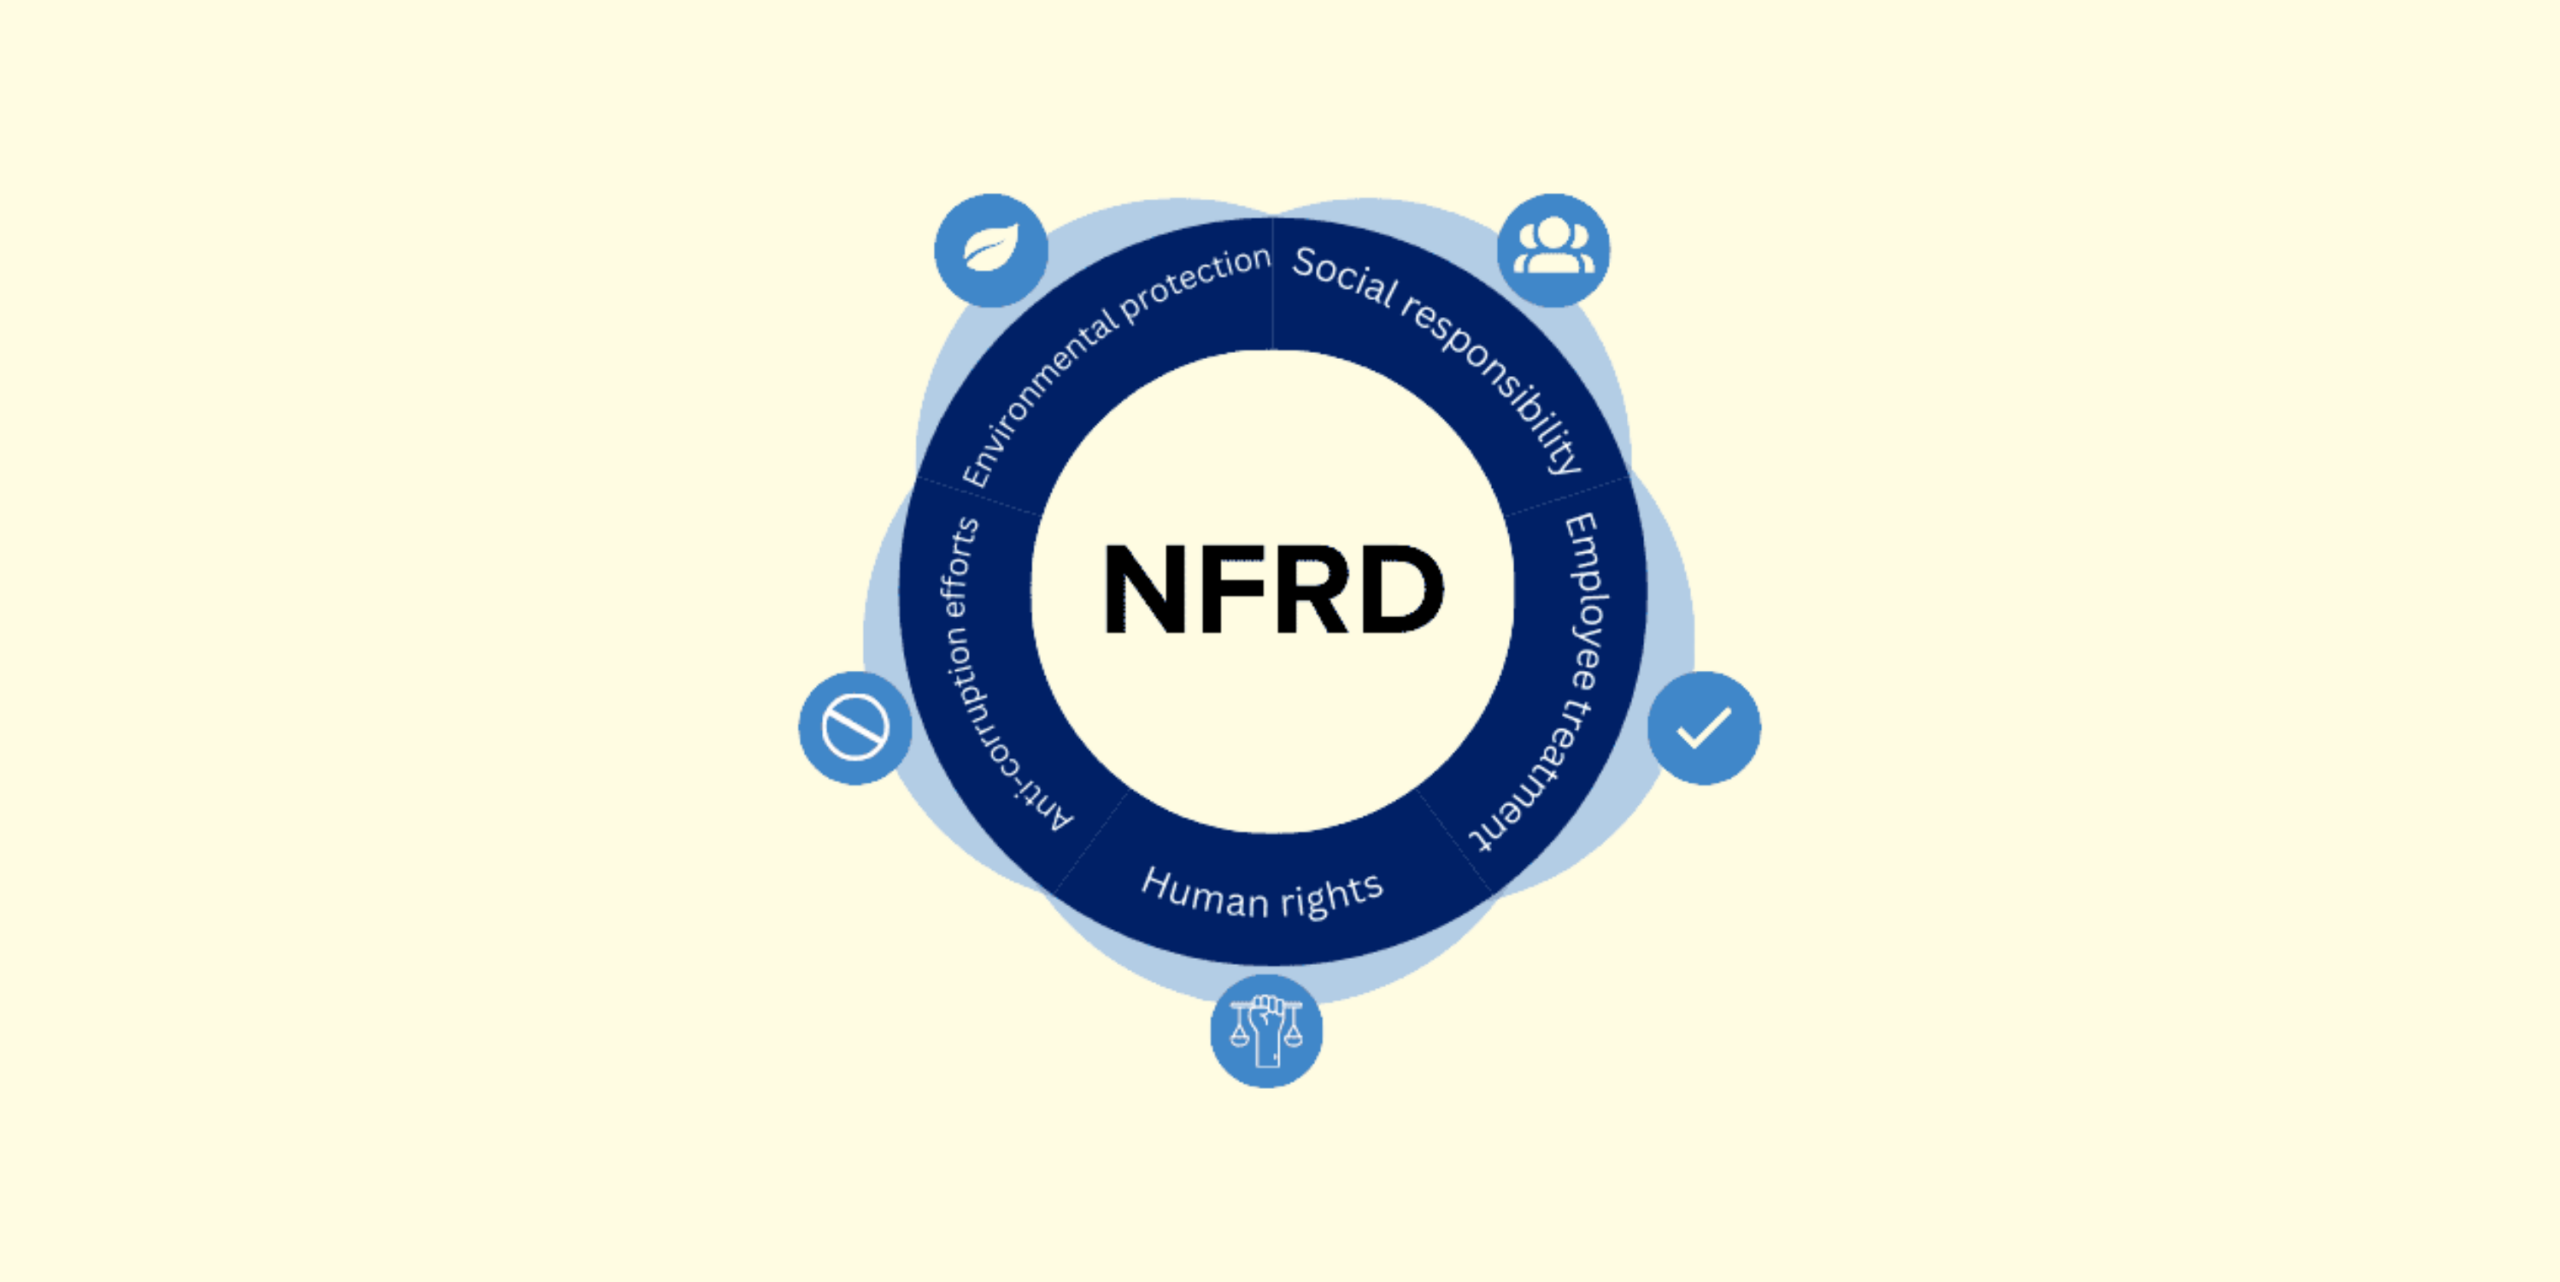
La NFRD constituait le précédent cadre européen de publication d’informations non financières. La CSRD l’a fait évoluer vers un reporting de durabilité harmonisé par les ESRS, avec une logique de double matérialité et d’assurance. Son périmètre a été modifié en 2026 : les anciens tableaux de seuils et calendriers ne doivent pas être repris tels quels.
Du cadre à l’action Achats
Qualifier
Identifier les entités et exercices concernés.
Sélectionner
Relier chaque donnée à un enjeu de durabilité.
Fiabiliser
Définir périmètre, méthode et preuve.
Agir
Transformer les constats en projets suivis.
NFRD et CSRD : ce qui change dans la logique de reporting
La NFRD a posé un cadre européen de publication d’informations non financières. La CSRD a renforcé la structuration du reporting de durabilité, notamment à travers des normes communes, les ESRS. Le changement utile à retenir n’est donc pas simplement « davantage de pages dans le rapport ». C’est une exigence de cohérence entre les enjeux, les informations publiées et les éléments qui les étayent. La Commission présente cette évolution et les textes associés.
| Sujet | Lecture NFRD | Lecture CSRD |
|---|---|---|
| Cadre | Déclaration non financière selon le dispositif applicable | État de durabilité structuré par les ESRS applicables. |
| Comparabilité | Référentiels et pratiques moins harmonisés | Normes européennes communes. |
| Preuve | Contrôles dépendant notamment des transpositions | Dispositif d’assurance prévu par le cadre CSRD. |
| Périmètre | Ancien champ juridique | Champ à vérifier après les réformes de 2025 et 2026. |
La comparaison ne permet pas, à elle seule, de conclure qu’une entreprise doit publier cette année. Cette question relève de son statut, de son groupe, des dispositions transitoires et du droit national applicable.
Ce que la réforme de 2026 oblige à revoir
Le Conseil a approuvé en février 2026 un recentrage de la CSRD sur les entreprises dépassant 1 000 salariés et 450 millions d’euros de chiffre d’affaires net annuel. Ce repère général européen ne remplace pas l’examen des règles de groupe, des entreprises de pays tiers et de la transposition. Le communiqué du Conseil et la directive modificative 2026/470 sont les points de départ de cette vérification.
Pour une équipe Achats, la première action consiste à faire confirmer le périmètre par les responsables du reporting et du juridique. Conservez une note datée : entités, exercice, référentiel retenu et décisions encore ouvertes. Elle évite que chacun travaille sur une version différente de la réglementation.
Une entreprise hors du champ direct peut néanmoins recevoir des demandes de clients. Cela ne signifie pas qu’elle devient automatiquement assujettie à toutes les obligations de son client. Il faut qualifier la demande, son fondement et sa proportionnalité.
La double matérialité expliquée à un acheteur
La matérialité d’impact examine les effets de l’entreprise et de sa chaîne de valeur sur les personnes et l’environnement. La matérialité financière examine comment des enjeux de durabilité peuvent affecter l’entreprise. Un sujet peut être important sous un seul de ces angles ou sous les deux.
Prenons un exemple pédagogique : une matière achetée peut présenter des impacts sur l’eau dans une zone de production. Les mêmes tensions hydriques peuvent aussi menacer la disponibilité ou le coût de cette matière. Les deux analyses se répondent, mais elles ne se confondent pas.
Le montant dépensé ne suffit donc pas à sélectionner les sujets. Un achat faible en valeur peut être associé à un impact sérieux. Les Achats apportent leur connaissance des marchés et des fournisseurs à l’analyse conduite avec la RSE et les autres fonctions.
Demander moins de données inutiles, mieux documenter les données utiles
Avant d’ajouter une question fournisseur, écrivez la décision ou l’information publiée qu’elle doit éclairer. Définissez l’unité, la période, le périmètre et le niveau de preuve attendu. Un chiffre d’émissions sans indication de frontière ou de méthode peut être impossible à comparer.
Séparez donnée mesurée, estimation et information manquante. Une estimation documentée ne doit pas être présentée comme une mesure vérifiée ; une absence de réponse ne doit pas devenir un zéro dans le tableau.
Organisez un dictionnaire commun avec la RSE et la finance. Les Achats qualifient les interlocuteurs et les données fournisseurs ; le responsable du reporting définit leur usage et les contrôles nécessaires. La validation finale ne se délègue pas à un questionnaire automatique.
Faire du reporting une entrée de la méthode Impact³
Dans Impact³, la donnée nourrit une stratégie et des projets. Le cube stratégique aide à passer de la connaissance du portefeuille à la segmentation, à la lecture des criticités puis aux vagues d’action. Les enjeux de durabilité enrichissent cette lecture ; ils ne constituent pas une liste séparée que l’on rangerait après publication.
Un projet sur une famille de fournitures peut ainsi étudier la réduction du besoin, la réparabilité ou une autre organisation logistique. Les scénarios sont examinés selon les axes économie, risque supply chain, RSE et attentes des parties prenantes. La finalité reste la triple performance économique, sociale et environnementale.
Ne confondez pas non plus la criticité utilisée pour prioriser un projet Achats avec l’analyse réglementaire de double matérialité. Les deux démarches peuvent partager des informations, mais répondent à des questions et à des validations différentes.
Exemple : transformer une demande de données d’emballages
Exemple pédagogique : une entreprise demande à tous ses fournisseurs un taux de matière recyclée. Les réponses mélangent la part dans le produit, la part dans l’emballage et des objectifs futurs. Le tableau est rempli, mais ne permet aucune décision fiable.
L’équipe restreint la collecte aux emballages retenus dans son périmètre de travail, fixe une définition, distingue constat et objectif, puis demande une preuve adaptée. Elle analyse ensuite la réduction de matière, la protection du produit et les contraintes de transport.
Le résultat recherché est une décision mieux fondée et un suivi cohérent. Un taux de réponse élevé est un indicateur de collecte ; il ne démontre pas une baisse d’impact. Pour organiser les mesures, utilisez le guide des indicateurs RSE et l’article sur les tableaux de bord Achats.
Questions fréquentes
La CSRD remplace-t-elle la NFRD ?
La CSRD a fait évoluer le cadre de reporting issu de la NFRD. Les obligations applicables à une entreprise dépendent désormais aussi des réformes, des transitions et de leur mise en œuvre nationale.
Une PME doit-elle appliquer toutes les ESRS ?
Une demande d’un client ne suffit pas à rendre une PME directement assujettie à toutes les ESRS. Il faut distinguer obligation de publication, demande contractuelle et démarche volontaire.
Qui pilote la CSRD dans l’entreprise ?
La gouvernance dépend de l’organisation. Finance, RSE et juridique définissent généralement le cadre avec les responsables concernés ; les Achats contribuent sur le portefeuille, les fournisseurs et les actions.
Un questionnaire fournisseur prouve-t-il la conformité ?
Non. Il constitue une source d’information à qualifier. Sa pertinence, ses preuves et les contrôles associés doivent être examinés.